52.97% Impuesto sobre botellas de vidrio en el Reino Unido: Cómo los importadores pueden reducir el riesgo de documentación.
Fecha de lanzamiento: 16 de septiembre de 2026
Una lista de verificación práctica previa al envío para compradores del Reino Unido que adquieren botellas y frascos de vidrio de China (2026).
NOTA DEL EDITOR: La medida del Reino Unido que se describe a continuación es provisional. Consulte el aviso vigente del Gobierno del Reino Unido y el expediente de medidas correctivas comerciales en vigor antes de realizar cualquier envío.
El problema del 52.97% no se limita solo al precio.
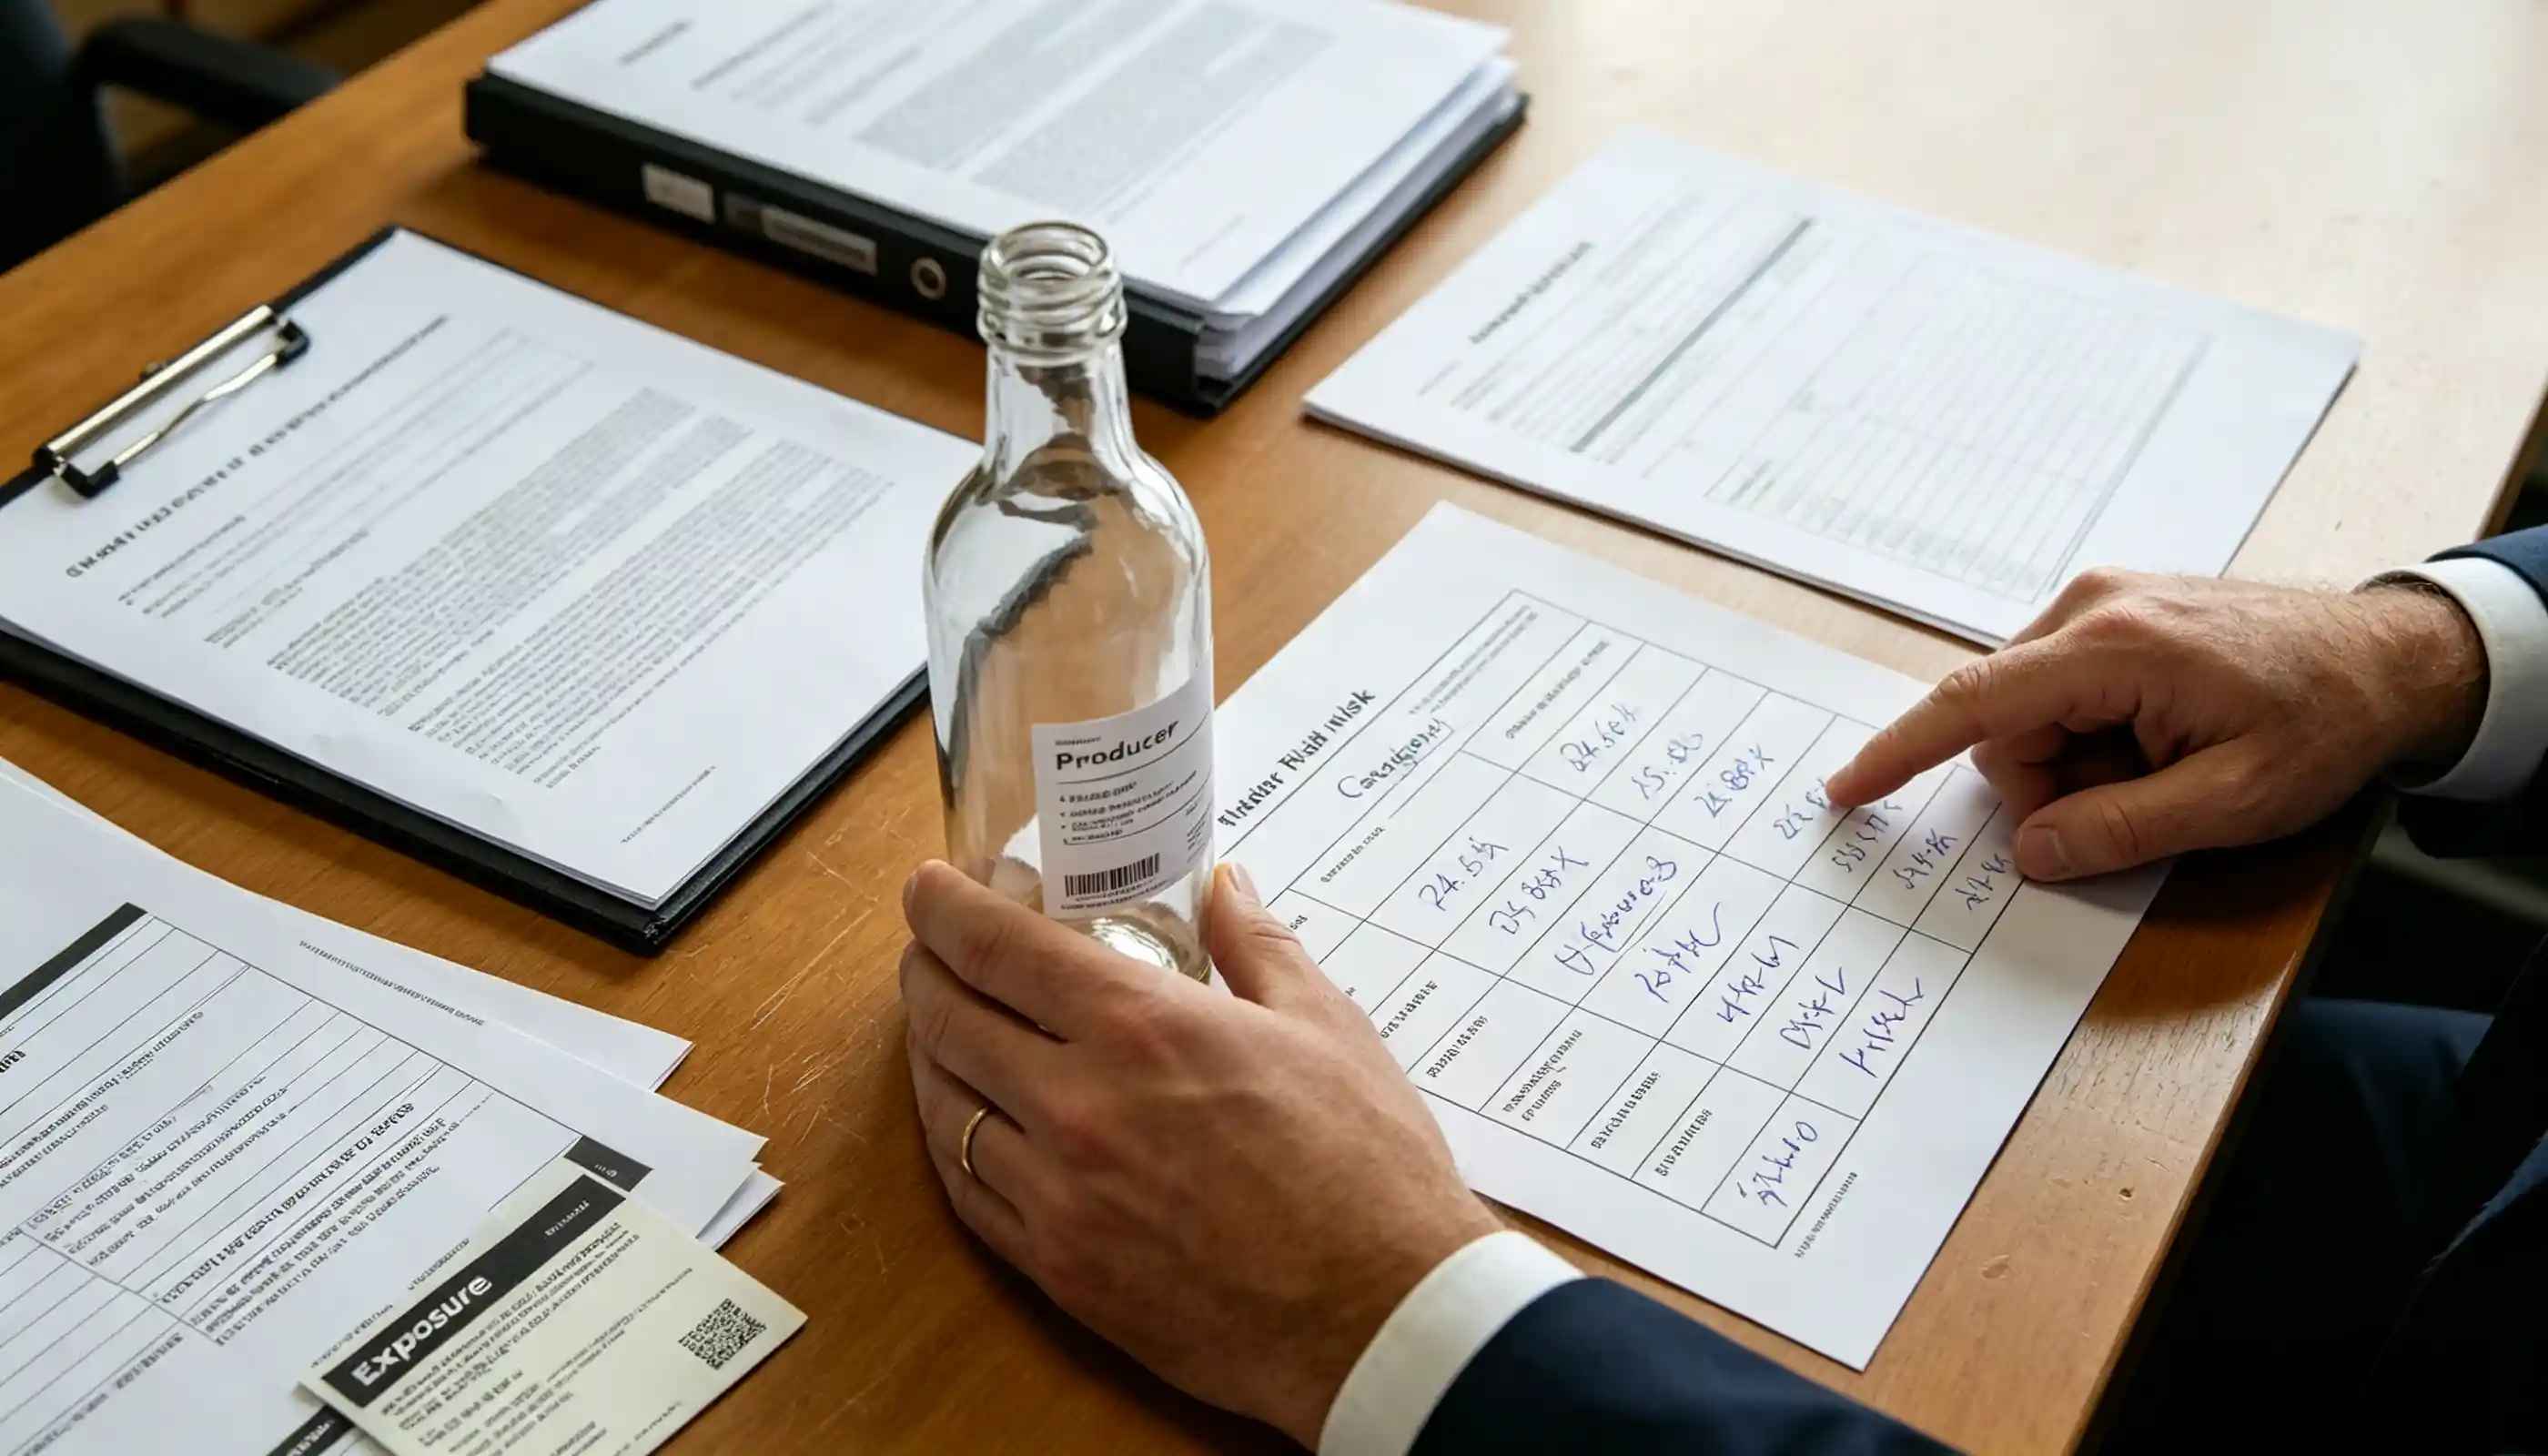
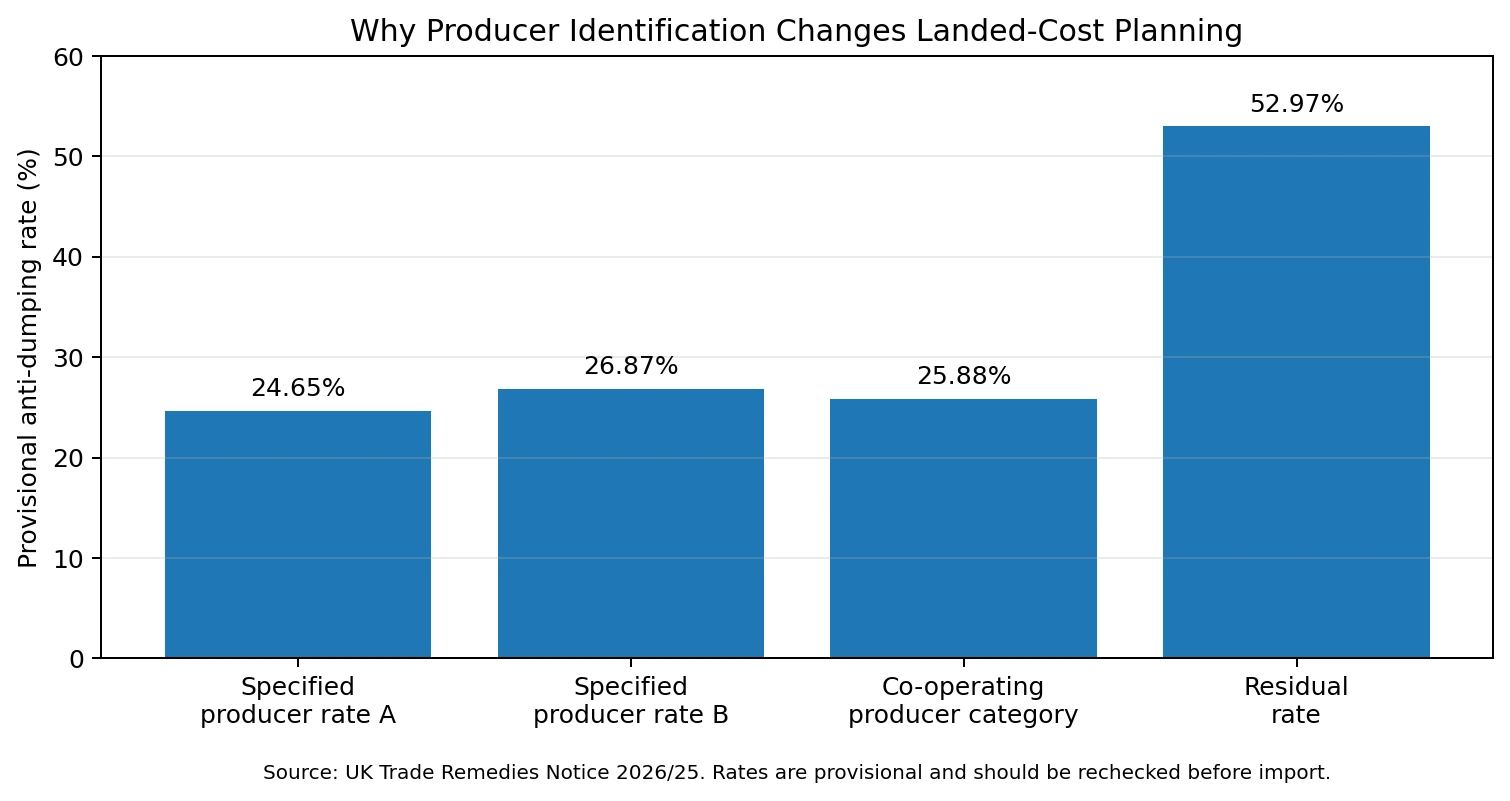
Para un comprador británico que importe botellas o tarros de vidrio con tapa procedentes de China, el mayor error de abastecimiento en 2026 podría ser considerar la aplicación de los derechos antidumping como algo que se debe comprobar solo después de realizar el pedido. Según la medida provisional británica que entró en vigor el 9 de septiembre de 2026, los productos sujetos a esta medida pueden estar sujetos a diferentes tipos arancelarios según la categoría del productor/exportador. El tipo residual es de 52,971 TP3T.
Esto significa que dos botellas visualmente idénticas con el mismo precio de fábrica pueden generar costos de importación muy diferentes si la categoría del productor y la documentación de importación son distintas. Por lo tanto, los equipos de compras deben verificar la cadena de suministro antes del envío, no después de que el contenedor llegue al Reino Unido.
Este artículo se centra en una cuestión práctica: ¿qué debe verificar un importador británico para evitar quedar sujeto innecesariamente al tipo impositivo residual? Se trata de información comercial general, no de asesoramiento legal, aduanero ni fiscal. La clasificación y el tratamiento arancelario deben confirmarse con HMRC, el Arancel Aduanero vigente del Reino Unido o un asesor aduanero cualificado.
1. ¿Por qué se puede aplicar la tasa residual?
La normativa vigente en el Reino Unido establece que, para acogerse al tipo impositivo aplicable a un exportador extranjero específico, es necesario presentar a la HMRC una factura comercial válida con la declaración correspondiente. Si no se presenta la factura o no se realiza la declaración, se aplicará el tipo impositivo residual.
Para el comprador, esto convierte la verificación del proveedor en una tarea relevante aduanera. No basta con conocer el nombre del vendedor o de la empresa comercial. La documentación debe indicar quién produjo la mercancía y qué código adicional se aplica.
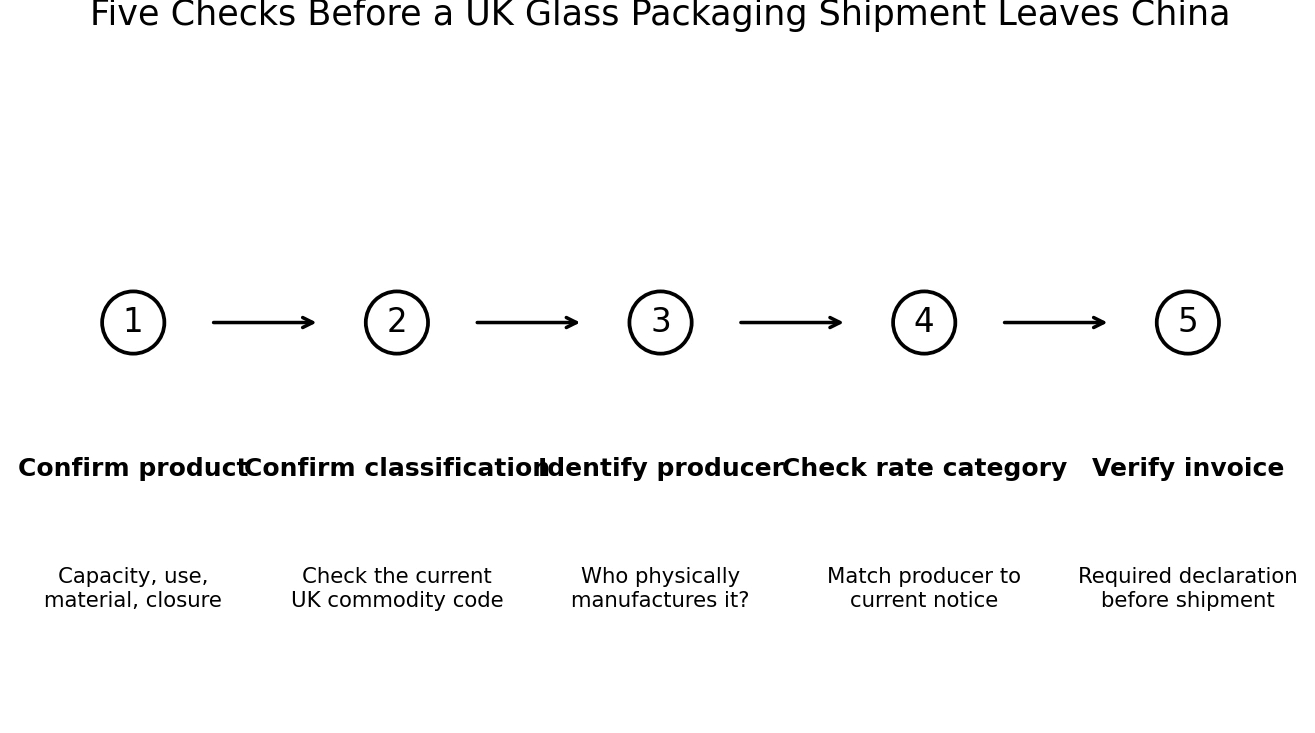
2. Compruebe el producto antes de comprobar el precio.
Comencemos con el producto físico. La medida provisional abarca determinados envases de vidrio utilizados para el transporte o el envasado de mercancías, incluyendo numerosas botellas, tarros, frascos, viales y tarros de conserva, con o sin tapón. La notificación excluye ampollas, envases de vidrio tubular, envases de vidrio con una capacidad nominal de 2,5 litros o más, y tapones, tapas u otros cierres de vidrio independientes.
No decida si un producto cumple o no con la medida basándose únicamente en una fotografía. La capacidad, la construcción, el uso previsto y la clasificación arancelaria son factores importantes.
3. Verifique el código del producto.
Esta medida se aplica a los códigos de productos básicos del Arancel Global del Reino Unido incluidos en la partida 7010. Una factura antigua, un código histórico de un proveedor o un código copiado de un mercado en línea no deben considerarse prueba automática de clasificación.
Para importaciones repetidas o de alto valor, la clasificación debe revisarse antes de la producción o el envío. Una diferencia de clasificación real puede modificar el tratamiento; un simple cambio en la descripción del código en la documentación no lo hace.
4. Identifique al fabricante real.
Haga una pregunta directa: ¿quién fabrica físicamente el envase de vidrio? Esto es importante porque las tarifas provisionales están vinculadas a categorías de productores/exportadores, en lugar de a una tarifa genérica para China.
Un intermediario de abastecimiento puede seguir siendo útil, pero la cadena de suministro debe mantenerse transparente. El importador debe poder vincular la cotización, las especificaciones, la identidad de la fábrica, la factura y la declaración de importación sin información contradictoria.
5. Asocie el productor con la categoría de tarifa actual.
Según el aviso publicado el 8 de septiembre de 2026, las categorías de productores especificadas tienen tarifas provisionales en el rango de mediados de 20%, mientras que la categoría residual es de 52,97%. Dado que la investigación sigue en curso, los compradores no deben incorporar la tarifa actual en un modelo de costos a largo plazo sin una fecha de revisión.
El proceso comercial más seguro consiste en registrar la identidad del productor, el código adicional aplicable, el aviso de origen y la fecha de verificación como parte del archivo de compra.
6. Incluya la factura comercial en la lista de verificación de la compra.
La declaración requerida no es un simple trámite administrativo. El aviso exige que la declaración identifique el volumen y los productos, el nombre y la dirección del productor, un código adicional y el país, y que esté fechada y firmada por un funcionario identificable de la entidad emisora de la factura.
La lección práctica es sencilla: no espere a que el envío esté en tránsito para descubrir que el formato de la factura o la declaración están incompletos. Acuerde los requisitos de documentación antes de pagar el saldo final y antes de emitir los documentos de exportación.
7. Un ejemplo sencillo de costes
Supongamos que un envío tiene un valor aduanero de 20 000 £ y que la mercancía está comprendida en el ámbito de aplicación de la normativa. Con un tipo impositivo de 25,881 TP3T, el importe provisional de la medida antidumping sería de 5176 £. Con un tipo impositivo de 52,971 TP3T, sería de 10 594 £. La diferencia es de 5418 £ antes de deducir otros gastos de importación.
Esta explicación es una simplificación deliberada y no corresponde a un cálculo aduanero para un envío real. Muestra por qué un pequeño fallo en la documentación o en la verificación del productor puede convertirse en un problema importante en cuanto a costes de adquisición.
8. Cinco preguntas que debes hacerte antes de pagar el depósito.
- ¿Esta botella o frasco en concreto se ajusta a la descripción del producto y a los códigos de producto indicados?
- ¿Quién es el fabricante de vidrio que respalda esta cotización?
- ¿Qué categoría de productor/exportador actual y qué código adicional se aplican?
- ¿Puede la factura comercial incluir correctamente la declaración prescrita?
- ¿Se ha recalculado el modelo de coste de adquisición utilizando el tipo provisional aplicable?
9. Qué puede hacer Gowing antes del envío
Gowing Ayuda a los compradores internacionales a organizar la información de abastecimiento antes de confirmar un pedido de envases de vidrio. Para proyectos en el Reino Unido, esto puede incluir confirmar las especificaciones físicas del producto, identificar el fabricante real que respalda un presupuesto, organizar la información comercial y de la fábrica, comparar opciones de fabricación que cumplan con la normativa y preparar una lista de verificación de documentos para que la revise el agente de aduanas del comprador.
El objetivo no es garantizar un resultado aduanero específico, sino reducir la incertidumbre evitable entre el abastecimiento, la documentación y la planificación de la importación.
¿Estás pensando en hacer un pedido de botellas o tarros de vidrio desde China al Reino Unido? Envíe a Gowing la foto o el dibujo del producto, la capacidad, el uso previsto, la cantidad estimada y cualquier información conocida del fabricante. Podemos ayudarle a organizar una revisión de proveedores previa al envío antes de que inicie la producción.
Preguntas frecuentes
¿Todas las botellas de vidrio chinas con tapa se enfrentan a la prueba 52.97%?
No. El aviso provisional establece diferentes tarifas según la categoría de productor/exportador. La tarifa residual es 52,97%.
¿Puede una factura de una empresa comercial eximir del derecho antidumping?
No por sí solo. El alcance del producto, su origen, el productor real, la categoría aplicable y la documentación siguen siendo relevantes.
¿Qué ocurre si falta la declaración de factura requerida?
El aviso actual establece que si no se presenta la factura requerida o no se realiza la declaración, se aplicará la tasa residual.
¿Son permanentes las tarifas de septiembre de 2026?
No. Son provisionales mientras continúa la investigación, por un período máximo de seis meses a partir del 9 de septiembre de 2026 o hasta que se implemente una solución definitiva antes.
¿Deberían los compradores cambiar el código HS para evitar la medida?
No. La clasificación debe reflejar el producto real según las normas arancelarias aplicables. Si la clasificación es incierta, solicite una revisión adecuada.