52.97% Zoll auf Glasflaschen im Vereinigten Königreich: Wie Importeure das Dokumentationsrisiko reduzieren können
Veröffentlichungsdatum: 16.09.2026
Eine praktische Checkliste für britische Käufer vor dem Versand im Jahr 2026, die Glasflaschen und -gläser aus China beziehen
ANMERKUNG DER REDAKTION: Die im Folgenden beschriebene Maßnahme des Vereinigten Königreichs ist vorläufig. Bitte prüfen Sie vor jeder Lieferung die aktuelle Bekanntmachung der britischen Regierung und das laufende Verfahren zu handelspolitischen Schutzmaßnahmen.
Das Problem mit dem 52.97% betrifft nicht nur den Preis.
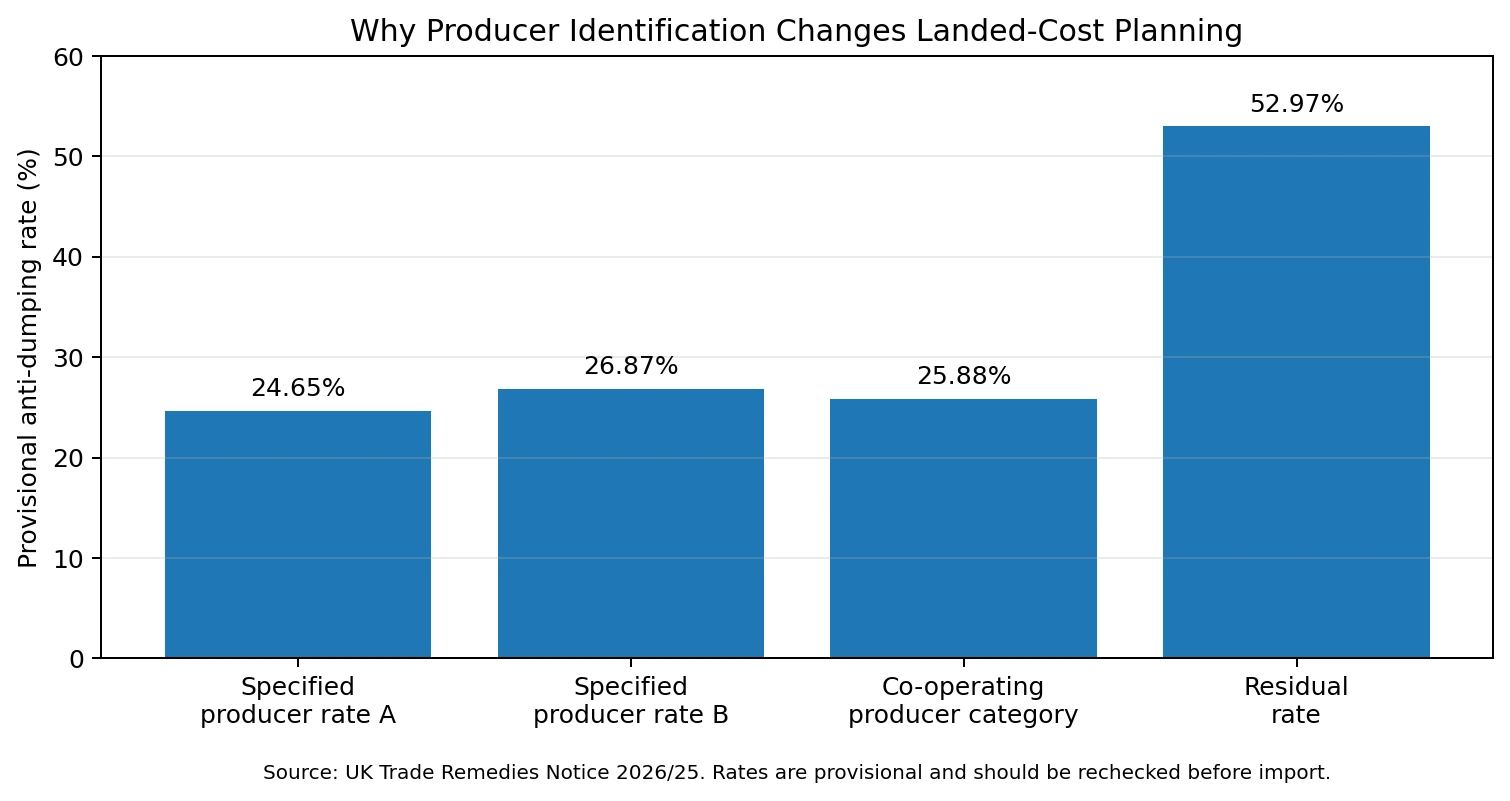
Für britische Käufer, die unter Antidumpingzölle fallende Glasflaschen oder -gläser aus China importieren, könnte der größte Beschaffungsfehler im Jahr 2026 darin bestehen, Antidumpingzölle erst nach Auftragserteilung zu prüfen. Gemäß der vorläufigen britischen Maßnahme, die am 9. September 2026 in Kraft trat, können für diese Waren je nach Hersteller-/Exporteurkategorie unterschiedliche Zollsätze gelten. Der Restzollsatz beträgt 52,971 TP3T.
Das bedeutet, dass zwei optisch identische Flaschen mit demselben Ab-Werk-Preis sehr unterschiedliche Gesamtkosten verursachen können, wenn die zugrunde liegende Herstellerkategorie und die Importdokumente unterschiedlich sind. Einkaufsteams müssen daher die Lieferkette vor dem Versand überprüfen, nicht erst, nachdem der Container in Großbritannien angekommen ist.
Dieser Artikel befasst sich mit einer praktischen Frage: Was sollte ein britischer Importeur prüfen, um nicht unnötigerweise in die Residualzollregelung zu fallen? Es handelt sich um allgemeine Geschäftsinformationen, nicht um Rechts-, Zoll- oder Steuerberatung. Die Einreihung und die zollrechtliche Behandlung sollten mit der britischen Steuerbehörde (HMRC), dem aktuellen britischen Zolltarif und/oder einem qualifizierten Zollberater abgeklärt werden.
1. Warum kann der Restzinssatz Anwendung finden?
Die aktuelle britische Bekanntmachung besagt, dass dem britischen Finanzamt (HMRC) eine gültige Handelsrechnung mit der vorgeschriebenen Erklärung vorgelegt werden muss, um den für bestimmte ausländische Exporteure geltenden Zollsatz in Anspruch nehmen zu können. Wird die Rechnung nicht vorgelegt oder die Erklärung nicht abgegeben, gilt der reguläre Zollsatz.
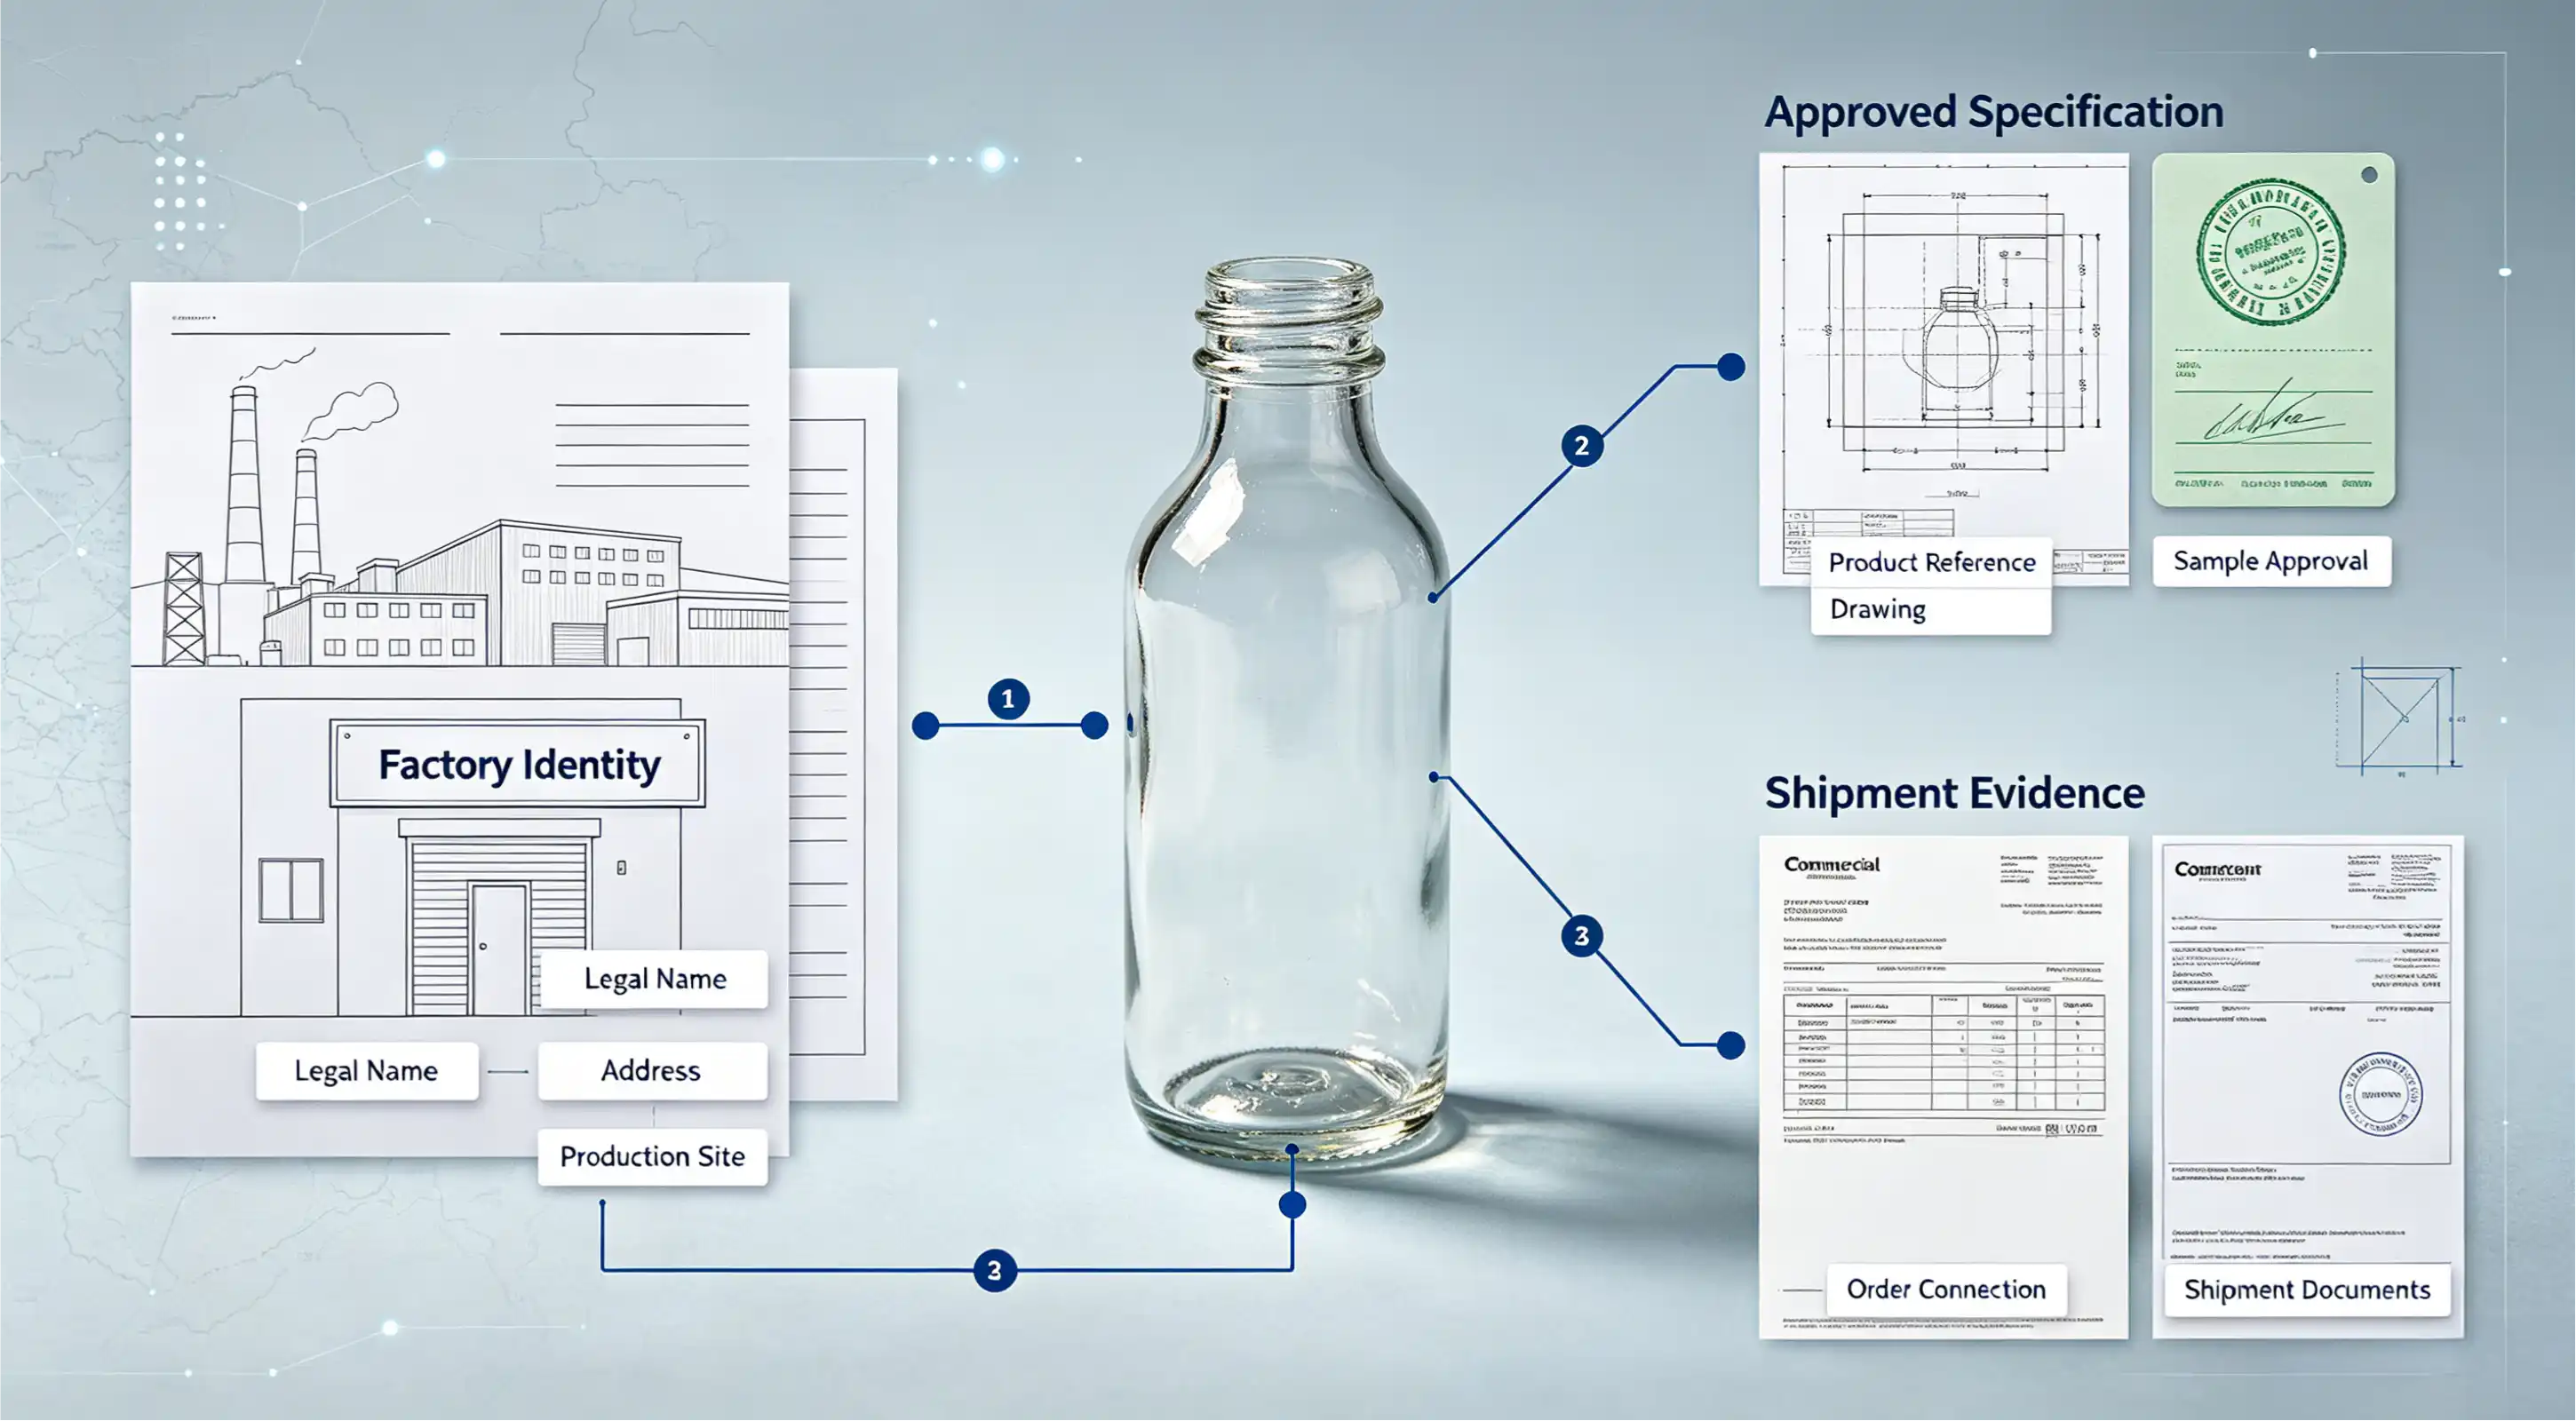
Für den Käufer wird die Lieferantenprüfung dadurch zu einer zollrelevanten Aufgabe. Es genügt nicht, nur den Namen des Verkäufers oder Handelsunternehmens zu kennen. Die Dokumentation muss belegen, wer die Waren hergestellt hat und welcher zusätzliche Code anwendbar ist.
2. Prüfen Sie das Produkt, bevor Sie den Preis prüfen.
Beginnen wir mit dem physischen Produkt. Die vorläufige Maßnahme betrifft bestimmte Glasbehälter zum Transport oder zur Verpackung von Waren, darunter viele Flaschen, Gläser, Töpfe, Fläschchen und Einmachgläser, unabhängig davon, ob sie mit einem Verschluss versehen sind. Ausgenommen von der Bekanntmachung sind Ampullen, Behälter aus Röhrenglas, Glasbehälter mit einem Nennvolumen von 2,5 Litern oder mehr sowie einzelne Glasstopfen, Deckel oder andere Verschlüsse.
Entscheiden Sie nicht allein anhand eines Fotos, ob ein Produkt innerhalb oder außerhalb der Messvorgaben liegt. Kapazität, Bauart, Verwendungszweck und Zolltarifnummer sind entscheidend.
3. Warencode überprüfen
Die Maßnahme gilt für die im britischen Global Tariff unter Position 7010 aufgeführten Warencodes. Eine alte Rechnung, ein historischer Code eines Lieferanten oder ein von einem Online-Marktplatz kopierter Code sollte nicht automatisch als Nachweis der Einreihung angesehen werden.
Bei wiederholten oder hochwertigen Importen sollte die Zolltarifnummer vor Produktion oder Versand überprüft werden. Ein tatsächlicher Unterschied in der Zolltarifnummer kann die steuerliche Behandlung beeinflussen; eine bloße Änderung der Codebeschreibung in den Dokumenten hingegen nicht.
4. Ermitteln Sie den tatsächlichen Hersteller
Stellen Sie eine direkte Frage: Wer stellt den Glasbehälter tatsächlich her? Dies ist wichtig, da die vorläufigen Zollsätze an Hersteller-/Exporteurkategorien und nicht an einen allgemeinen ‘China’-Zollsatz gekoppelt sind.
Ein Beschaffungsvermittler kann weiterhin hilfreich sein, die Lieferkette muss jedoch transparent bleiben. Der Importeur muss Angebot, Spezifikation, Herstellerangaben, Rechnung und Einfuhranmeldung ohne widersprüchliche Informationen miteinander verknüpfen können.
5. Ordnen Sie den Produzenten der aktuellen Tarifkategorie zu.
Gemäß der am 8. September 2026 veröffentlichten Bekanntmachung gelten für bestimmte Erzeugerkategorien vorläufige Tarife im mittleren Bereich von 201 TP3T, während der Tarif für die Restkategorie bei 52,971 TP3T liegt. Da die Untersuchung noch läuft, sollten Käufer den heutigen Tarif nicht ohne Überprüfungstermin in ein langfristiges Kostenmodell einbeziehen.
Das sicherere kommerzielle Verfahren besteht darin, die Herstelleridentität, den entsprechenden Zusatzcode, den Herkunftshinweis und das Prüfdatum als Teil der Einkaufsakte zu erfassen.
6. Die Handelsrechnung in die Einkaufscheckliste aufnehmen.
Die erforderliche Erklärung ist keine unbedeutende Verwaltungsangelegenheit. Gemäß der Mitteilung muss die Erklärung Angaben zu Menge und Ware, Name und Anschrift des Herstellers, zusätzliche Codes und das Land enthalten und von einem identifizierbaren Beauftragten des Rechnungsstellers datiert und unterzeichnet sein.
Die praktische Lehre ist einfach: Warten Sie nicht, bis die Ware verschifft ist, um festzustellen, dass die Rechnung oder die Exportanmeldung unvollständig ist. Klären Sie die Dokumentationsanforderungen, bevor der Restbetrag bezahlt und die Exportdokumente ausgestellt werden.
7. Ein einfaches Kostenbeispiel
Angenommen, eine Sendung hat einen Zollwert von 20.000 £ und die Waren fallen unter die Antidumpingmaßnahme. Bei einem TP3T-Wert von 25,881 beträgt der vorläufige Antidumpingbetrag 5.176 £. Bei einem TP3T-Wert von 52,971 beträgt er 10.594 £. Die Differenz beträgt 5.418 £ vor Abzug sonstiger Einfuhrkosten.
Dies ist bewusst vereinfacht und stellt keine Zollberechnung für eine reale Sendung dar. Es verdeutlicht, warum ein kleiner Dokumentations- oder Herstellerverifizierungsfehler zu einem erheblichen Kostenfaktor bei der Beschaffung werden kann.
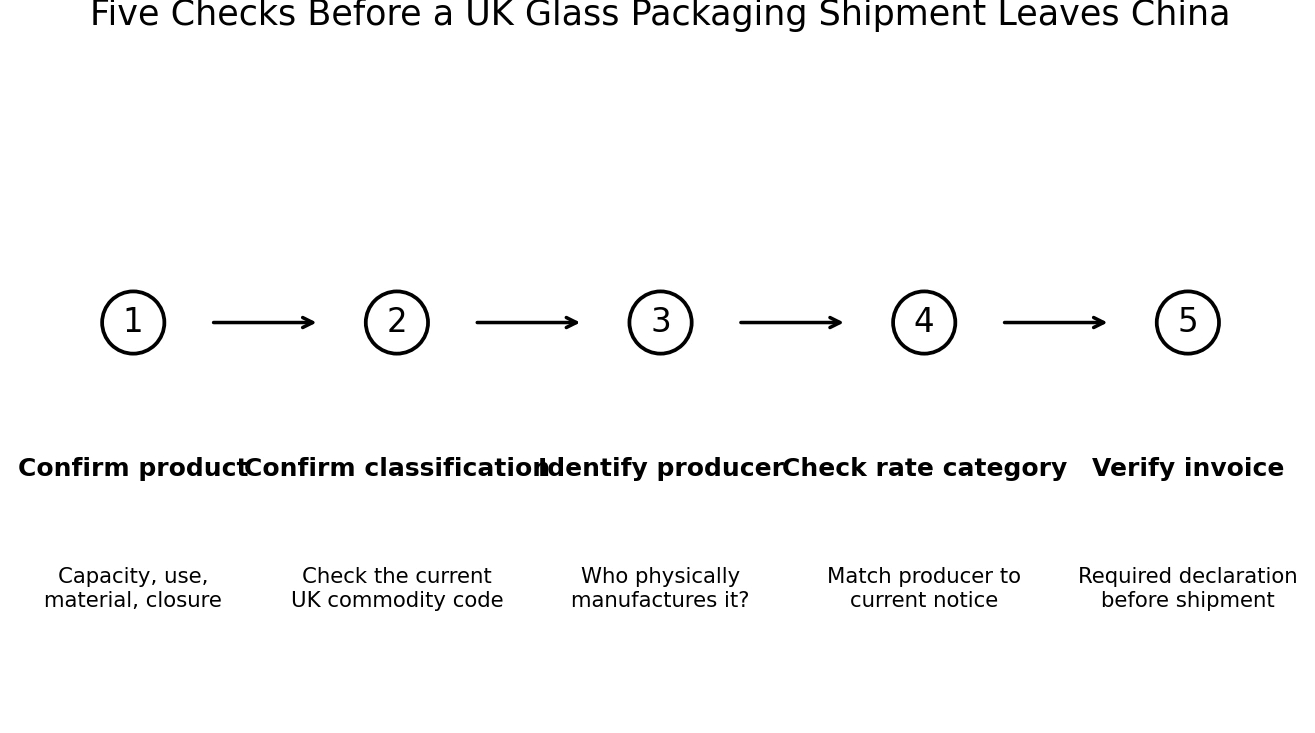
8. Fünf Fragen, die Sie sich vor der Anzahlung stellen sollten.
- Ist diese Flasche oder dieses Glas genau in der Produktbeschreibung und den aufgeführten Warennummern enthalten?
- Wer ist der physische Glashersteller, der hinter dem Angebot steht?
- Welche aktuelle Produzenten-/Exporteurkategorie und welcher zusätzliche Code treffen zu?
- Kann die Handelsrechnung die vorgeschriebene Erklärung korrekt enthalten?
- Wurde das Modell der Gesamtkosten unter Verwendung des anwendbaren vorläufigen Zinssatzes neu berechnet?
9. Was Gowing vor dem Versand tun kann
Gowing Wir unterstützen internationale Einkäufer bei der Beschaffung von Informationen, bevor eine Bestellung für Glasverpackungen aufgegeben wird. Bei Projekten in Großbritannien kann dies die Bestätigung der Produktspezifikation, die Ermittlung des tatsächlichen Herstellers hinter einem Angebot, die Zusammenstellung von Werks- und Geschäftsinformationen, den Vergleich konformer Fertigungsoptionen und die Erstellung einer Dokumenten-Checkliste zur Prüfung durch den Zollagenten des Käufers umfassen.
Ziel ist es nicht, ein bestimmtes Zollergebnis zu versprechen. Vielmehr geht es darum, vermeidbare Unsicherheiten zwischen Beschaffung, Dokumentation und Importplanung zu reduzieren.
Planen Sie eine Bestellung von Glasflaschen oder -gläsern aus China innerhalb Großbritanniens? Senden Sie Gowing bitte ein Foto oder eine Zeichnung des Produkts, Angaben zum Fassungsvermögen, zum Verwendungszweck, zur geschätzten Menge und alle bekannten Herstellerinformationen. Wir unterstützen Sie gerne bei der Organisation einer Lieferantenprüfung vor dem Versand, bevor Sie die Produktion in Auftrag geben.
Häufig gestellte Fragen
Ist jede abgedeckte chinesische Glasflasche der Norm 52.97% zuzuordnen?
Nein. Die vorläufige Bekanntmachung sieht unterschiedliche Sätze je nach Erzeuger-/Exporteurkategorie vor. Der Restsatz beträgt 52,971 TP3T.
Kann eine Rechnung eines Handelsunternehmens die Antidumpingzölle aufheben?
Nicht für sich allein. Produktumfang, Herkunft, tatsächlicher Hersteller, zutreffende Kategorie und Dokumentation bleiben relevant.
Was passiert, wenn die erforderliche Rechnungserklärung fehlt?
In der aktuellen Mitteilung heißt es, dass der Restbetrag gilt, wenn die erforderliche Rechnung nicht vorgelegt oder die Erklärung nicht abgegeben wird.
Sind die Tarife vom September 2026 dauerhaft?
Nein. Sie sind vorläufig, solange die Untersuchung andauert, für maximal sechs Monate ab dem 9. September 2026 oder bis eine endgültige Lösung früher umgesetzt wird.
Sollten Käufer den HS-Code ändern, um die Maßnahme zu umgehen?
Nein. Die Einreihung muss dem tatsächlichen Produkt gemäß den geltenden Zollbestimmungen entsprechen. Bei Unklarheiten bezüglich der Einreihung sollte eine fachgerechte Überprüfung erfolgen.
Offizielle Quellen
• Britische Handelsschutzbehörde — AD0087: Glasbehälter aus China (laufende Untersuchung).